


網傳圖卡「全台監獄爆滿,法務部下令『輕罪不要關』、『多放人』、『罰金可分期』」?
誤解法務部修訂《受刑人分期繳納罰金要點》用意,且輕罪不等於「不用關」。
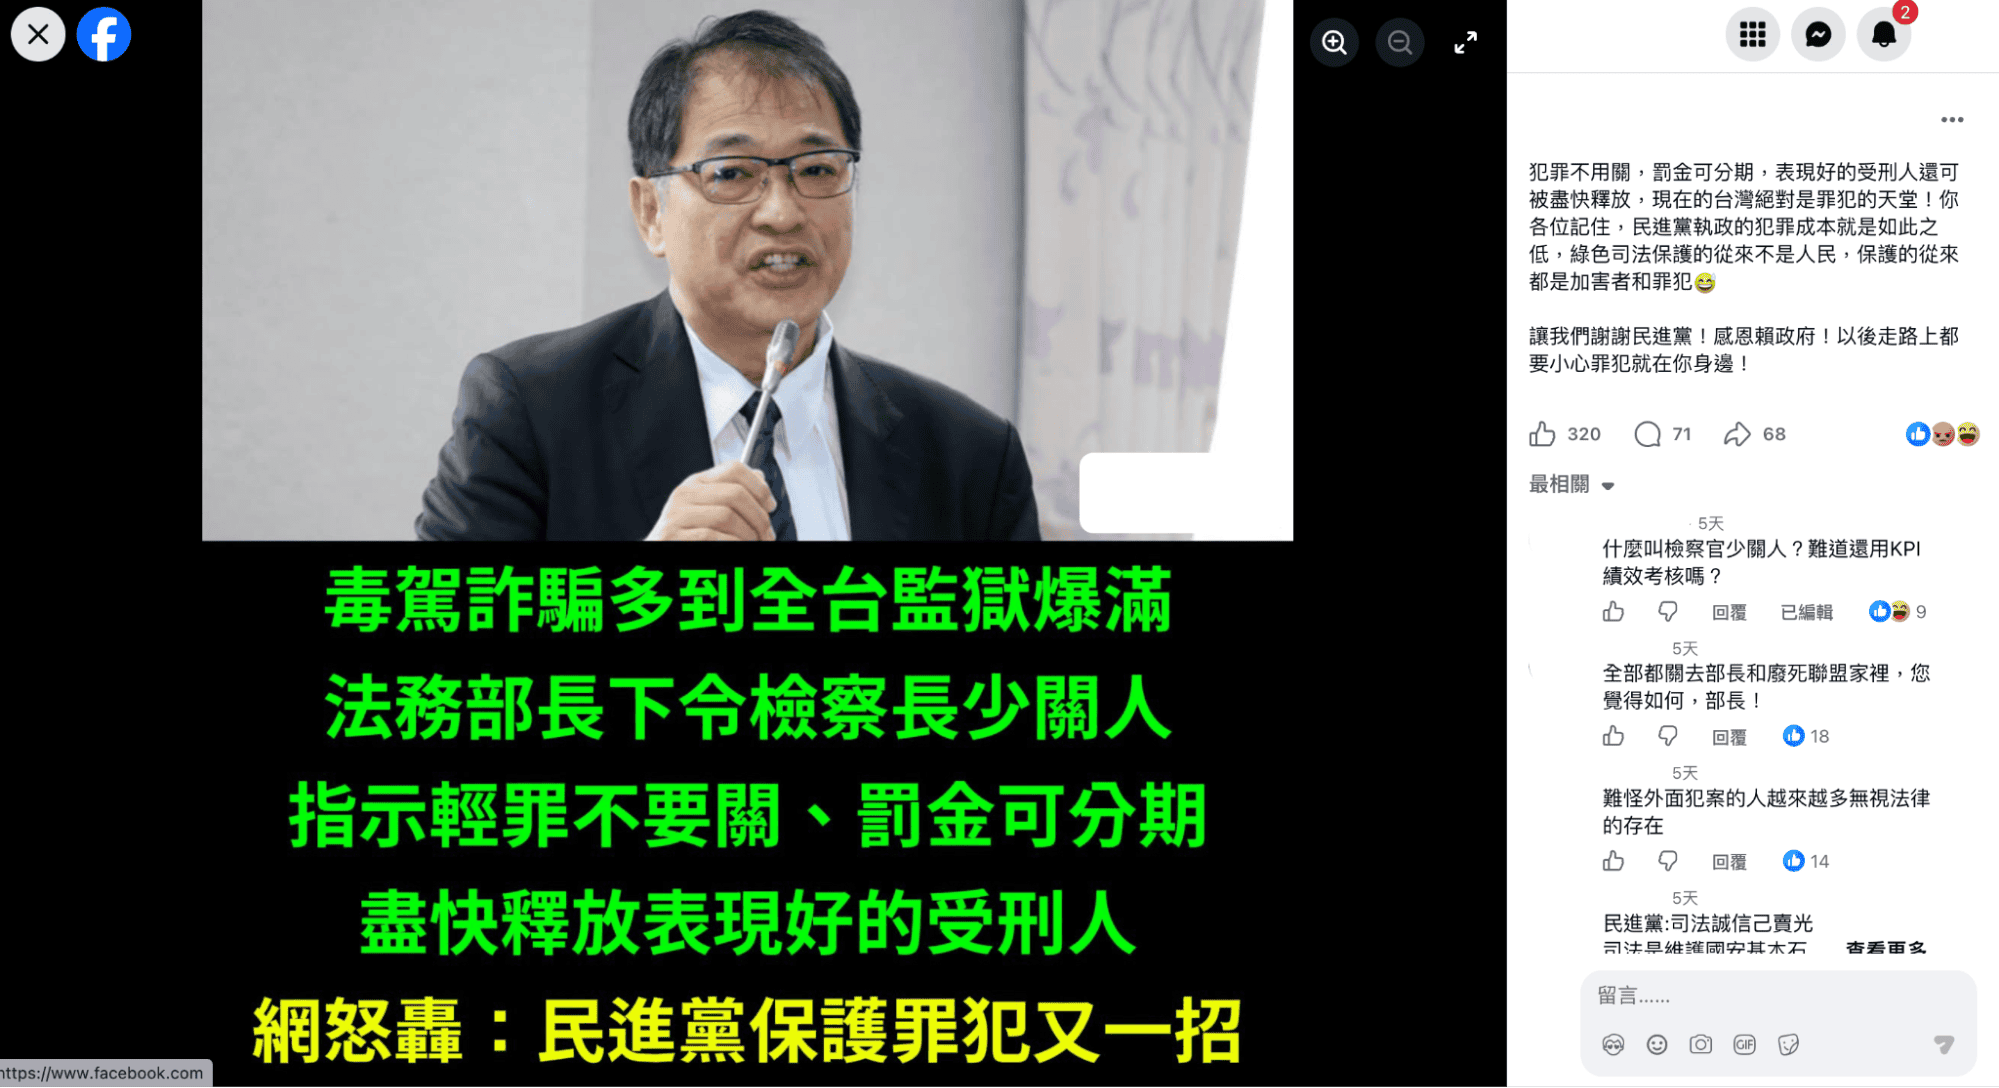
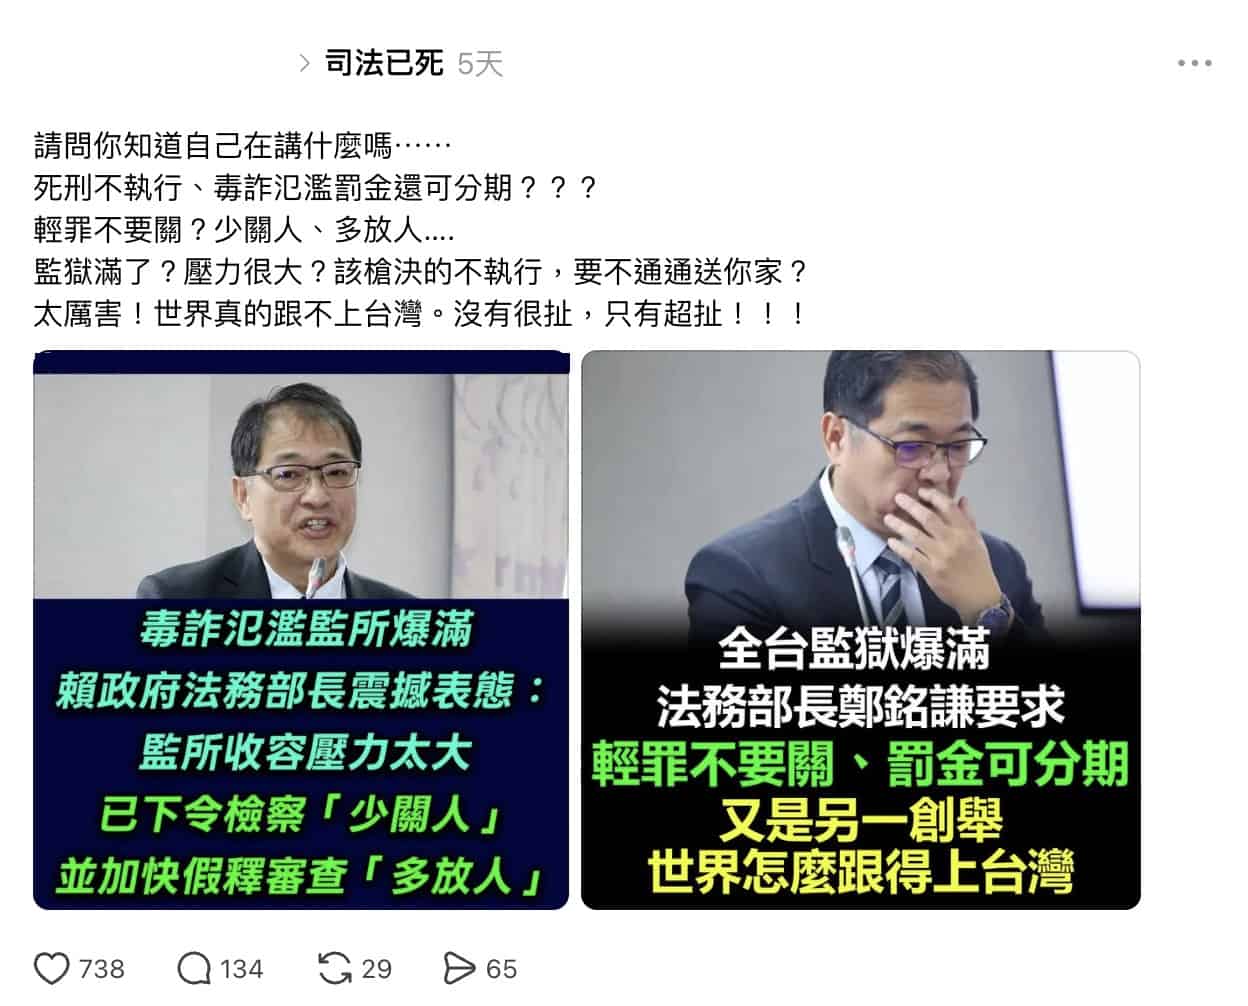
法務部近期修正延長易科罰金分期,指示積極運用「易刑」替代處分。但社群平台流傳圖卡,以「輕罪不要關、罰金可分期」為題,宣稱政府保護罪犯和加害者,民眾也轉發質疑,毒駕、詐欺等是否可交錢了事。
經查,法務部修正要點原意是考量經濟弱勢的受刑人,因受刑人貧富差距擴大,造成無錢易科罰金者只能入監服刑的不公平現象。修訂相關政策並非為了縱放毒駕、詐欺者。律師也指出,輕罪並非都能易科罰金或易服社會勞動,且是否分期繳納,檢察官也具審酌權限,非一聲請就通過。
一、法務部修正《受刑人分期繳納罰金要點》,將原本易科罰金最長分8期(每期1個月),延長至最多12期。主因是考量經濟弱勢的受刑人,包含中低收入者、須扶養未成年子女的單親家庭或不符易服社會勞動條件而入監者,因經濟條件受限而有刑罰執行不平等的情況。
二、律師指出,網傳「輕罪不用關」並不精確,即便法院判6個月以下也不等於一定不用關,只是比較可能進入「易科罰金、社會勞動」的替代執行審查,且檢察官仍有個案審查權。
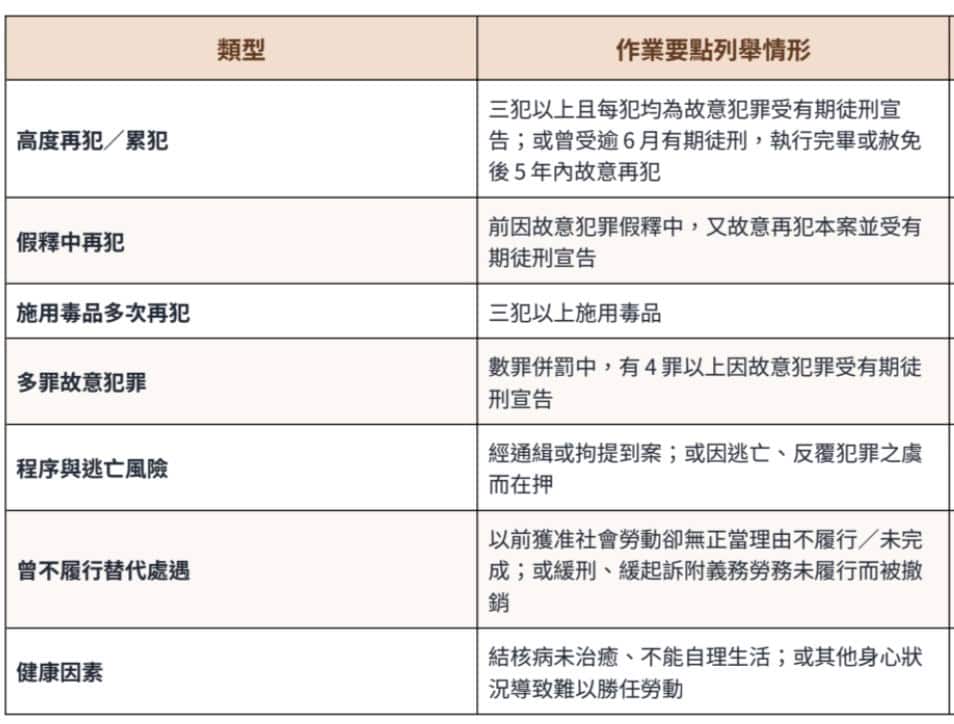
對於「難收矯正之效或難以維持法秩序」者,檢察官可以不准許易科罰金;若有多次故意累犯、三犯以上施用毒品等也可能不准易服社會勞動,因此毒品、詐欺、毒駕並不存在一律免關的規則。
三、律師表示,是否准許易科罰金「分期繳納」,原則上屬執行檢察官的審酌權限,檢察官會考量受刑人的經濟及信用狀況、是否確實無力一次繳清、家庭負擔等,並非受刑人一聲請就可以分期。
網傳內容曲解易科罰金延長分期用意,且誤導「輕罪不要關」的法律觀念,說法引人誤解。
背景
全台監所收容人數突破6萬6000人,法務部近期修正延長易科罰金分期,指示積極運用易科罰金、易服社會勞動等「易刑」替代處分。 社群平台流傳圖卡,宣稱法務部指示為「輕罪不要關、罰金可分期」,以此保護罪犯和加害者。
不少民眾轉發相關截圖,並留言質疑「只要交錢就可以犯罪了的意思?」、「難怪外面犯案的人越來越多無視法律的存在」等。
查核
查核點ㄧ:政策修正起因及完整內容
法務部修正《受刑人分期繳納罰金要點》 考量經濟弱勢處境 延長易科罰金分期
依據《鏡週刊》、《NOWnews》、《TVBS》等媒體於9月15日報導,全台監獄及看守所收容人數突破6萬6000人,超收比例約4.6%,法務部已修正《受刑人分期繳納罰金要點》,將原本易科罰金最長分8期(每期1個月),延長至最多12期,並放寬易服社會勞動的聲請限制及個案審酌空間 。 《受刑人分期繳納罰金要點》主要是針對「罰金刑」或「易科罰金」,並非所有犯罪都適用該要點。
法務部修正方案引起外界質疑,法務部發布聲明指出,上述修訂係針對《刑法》第41條非重罪而經法院判處6月以下有期徒刑的案件,設有易科罰金、易服社會勞動等易刑處分,依有能力繳納易科罰金者可以繳錢代替入監,無力繳納者可易服社會勞動。但中低收入者、須扶養未成年子女的單親家庭或負擔年邁父母生活者常因無力繳納或不符易服社會勞動條件而入監,造成不公平,因此才修正相關規定,延長罰金及易科罰金分期繳納期限。
短期自由刑擴大易科罰金 減少輕罪、輕刑進入監所
法務部長鄭銘謙9月初在檢察長會議指示,針對短期自由刑案件,應積極運用易科罰金、易服社會勞動等「易刑」替代處分。法務部官員於報導表示,為減少輕罪、輕刑案件進入監所,檢察官在偵查階段,對情節輕微案件可依法作成不起訴或緩起訴處分;案件進入法院後,蒞庭檢察官也可向法官建請宣告緩刑。
根據台灣新北地方檢察署資料,所謂短期自由刑是指6個月以下的有期徒刑或拘役。 根據新北地檢署的說明,短期自由刑因刑期甚短,往往達到懲戒教化效果前,就沾染惡習出監,且因一般大眾對入監者多有偏見,造成受刑人出監後,發生難以再次融入社會的困境。現行刑法第41條規定犯最重本刑為5年以下有期徒刑之罪而受6月以下有期徒刑、拘役者,可以易科罰金。雖可減少短期自由刑的入監執行,但因受刑人貧富差距擴大,造成無錢易科罰金者只能入監服刑的不公平現象,而無法有效避免短期自由刑的流弊。國際刑事政策潮流或國內刑法學者,都認為應減少短期自由刑的執行,使用「社區服務」等其他替代措施,聯合國也早在西元1960年就作成相同決議。
查核點二:法務部修訂易科罰金期限,等於「輕罪不用關」嗎?
即便被判6個月以下也不等於「不用關」 檢察官具個案審查權
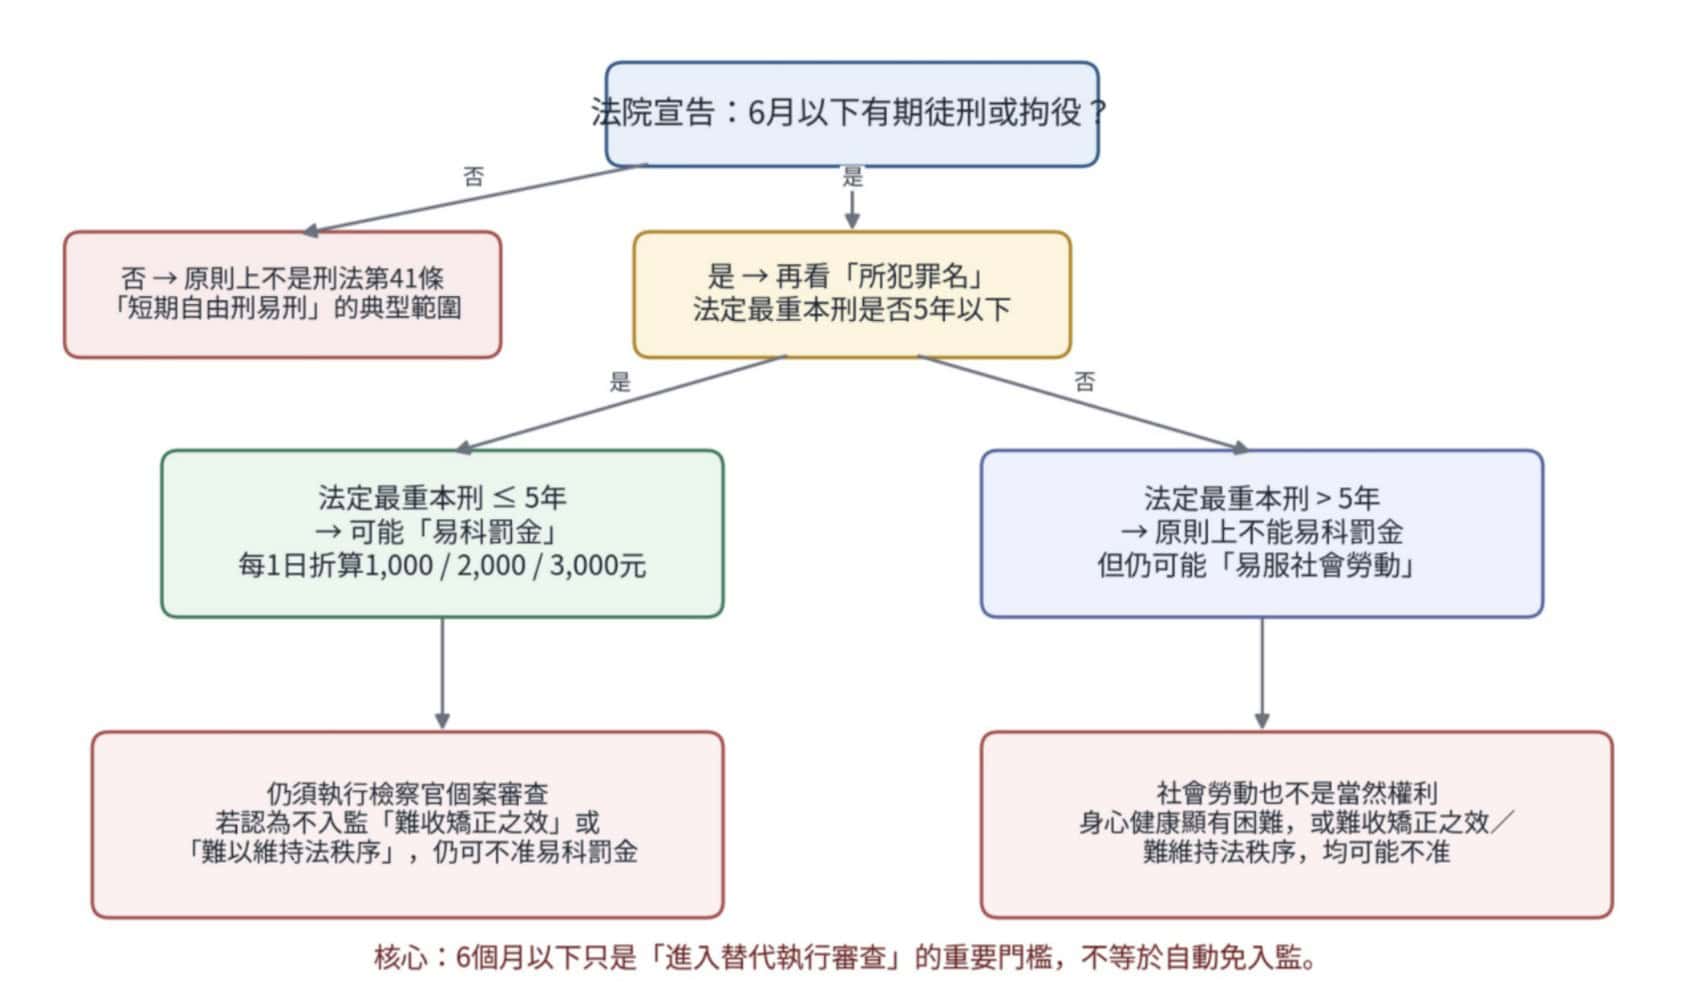
律師蔡尚謙表示,網傳「輕罪不用關」並不精確,即便法院判6個月以下也不等於一定不用關,只是比較可能進入「易科罰金、社會勞動」的替代執行審查,易科罰金要看所犯之罪的法定最重本刑是否為5年以下,且對於是否得易科罰金、社會勞動,檢察官仍有個案審查權。
蔡尚謙指出,刑法第41條第一項規定,若易科罰金有「難收矯正之效或難以維持法秩序」的情形,檢察官仍得不准。
至於易服社會勞動,蔡尚謙表示,法務部另於「檢察機關辦理易服社會勞動作業要點」第5點列出較具體的審酌情形,例如特定的多次故意犯罪累犯、5年內故意再犯、假釋中故意再犯、三犯以上施用毒品、數罪併罰中有4罪以上故意犯罪、通緝或拘提到案、具有逃亡或反覆犯罪風險而仍在押,以及過去曾獲准社會勞動卻未履行等,均可能成為檢察官不准易服社會勞動的審酌因素。因此毒品、詐欺、毒駕並不存在「只要判6月以下就一律不用入監」的規則。
蔡尚謙指出,同一個社會上常用的罪名,可能對應不同條文、不同加重結果、不同法定刑。真正判斷順序應是:「具體罪名與條文→ 法定最重本刑 → 法院宣告刑 → 是否有累犯、數罪、在押、逃亡或其他法秩序風險 → 檢察官是否准許替代執行」。因此罪名、刑期並非唯一判斷依據。
易科罰金非一聲請就分期 審酌權仍在檢察官
蔡尚謙表示,是否准許易科罰金「分期繳納」,原則上屬執行檢察官的審酌權限,並非受刑人一聲請就當然可以分期,實務上主要會看受刑人的經濟及信用狀況、是否確實無力一次繳清、家庭負擔、履行能力及過往是否有未按期繳納等情形。
蔡尚謙指出,檢察官的裁量並非毫無標準,仍應依相關規定及個案具體情形合理審酌,不能恣意決定。易科罰金經准許分期後,如未依期繳納,檢察官得撤銷分期許可;受刑人如仍無力完納,符合條件者尚可聲請易服社會勞動,否則剩餘未執行的自由刑仍可能入監執行,因此「准予分期」並不等於刑罰責任消失。
蔡尚謙強調,本次法務部放寬分期期數,可以增加經濟困難受刑人的履行彈性,降低僅因無力一次繳清易科罰金而入監的情形,也與台灣長期推動減少短期自由刑、避免經濟能力差異造成刑罰執行實質不平等的政策方向一致。


